قبل بضعة أشهر أنشأت في MHG فريق عمل للذكاء الاصطناعي. كانت المبادرة مبادرتي الشخصية، ولم يكن للحوكمة فيها شأن؛ كان الهدف التوعية. اخترت الأعضاء من إدارات مختلفة، وكنا نجلس كل أسبوعين لنراجع من يستخدم هذه الأدوات، وفيمَ يستخدمها، وبأي نتيجة. كان الإقبال الأعلى في إدارة محفظة المنتجات، إذ صار عملٌ كان يستغرق أربعة عشر يوماً يُنجَز في يوم واحد. وباتت ردودنا على العملاء أسرع، وصار التحليل يسبق القرار بعد أن كان يلحقه. وذهب أحد الزملاء أبعد من ذلك، فبنى على نموذج ذكاء اصطناعي عام الأغراض أداةً تعمل فعلاً، تستقي بياناتها من نظام تخطيط موارد المؤسسة (ERP) لدينا وتدعم قرارات التشغيل اليومية.
أنا فخور بهذا الفريق. لكنني لاحظت في تلك الاجتماعات أن كل نتيجة سجّلناها كانت مقيسة بالأيام. لم يستطع أحد أن يقول لي كم تساوي بالريال الأيامُ الأربعة عشر التي صارت يوماً واحداً، لأننا لم نضع خط أساس مالياً قبل أن نبدأ، ولم يسأل أحد هل ذهبت الأيام الثلاثة عشر التي وفّرناها إلى عمل أكثر، أم إلى عمل أفضل، أم إلى لا شيء. ولم يقترب شيء من ذلك من مجلس الإدارة. فالمبالغ أصغر من ذلك بكثير.
قدتُ شركة إلى الإدراج في السوق الرئيسية، وأستخدم هذه الأدوات كل يوم، فلست أدعو أحداً إلى التمهّل. ما أقوله هو أن مجالس الإدارة تعتمد الذكاء الاصطناعي بآليات لا تناسبه. فالمال يخرج مصروفاتٍ تشغيلية، مجزّأً إلى قطع تقع كل منها دون الحدود التي يراقبها المجلس. ويرجع العائد في صورة ساعات، والدفاتر لا تسجّل الساعات. وبين هذا وذاك ينمو أمر ثالث: أنظمة يبنيها الموظفون لأنفسهم، لم يُطلب من أي مجلس أن يوافق عليها، لأن أحداً لم يعدّها أنظمة أصلاً.
الانتشار لا يعني العائد
استخدام الذكاء الاصطناعي واسع الانتشار بين الشركات الكبيرة التي تشارك في الاستبيانات. أما النتائج المالية فلا.
أقوى مصدر منفرد في هذا الباب ورقة عمل نشرها المكتب الوطني الأمريكي للبحوث الاقتصادية (NBER) في فبراير 2026 وعُدّلت في أكتوبر، وتقوم على لوحات أعمال وطنية في سبع دول تديرها في معظمها بنوك مركزية. سأل Yotzov وBarrero وBloom وDavis وزملاؤهم قرابة 9,000 من الرؤساء التنفيذيين والمديرين الماليين وكبار التنفيذيين عمّا فعله الذكاء الاصطناعي بشركاتهم. تستخدمه 78% من هذه الشركات، وفي المتوسط يقدّر 83% أنه لم يُحدث أثراً في الإنتاجية خلال السنوات الثلاث الماضية. وتخطط الشركات الأمريكية في العينة لإنفاق نحو 2,000 دولار للموظف الواحد على الذكاء الاصطناعي في 2026. هذه تقديرات لا نتائج مدقَّقة، لكنها صادرة عن أقرب الناس إلى الأرقام.
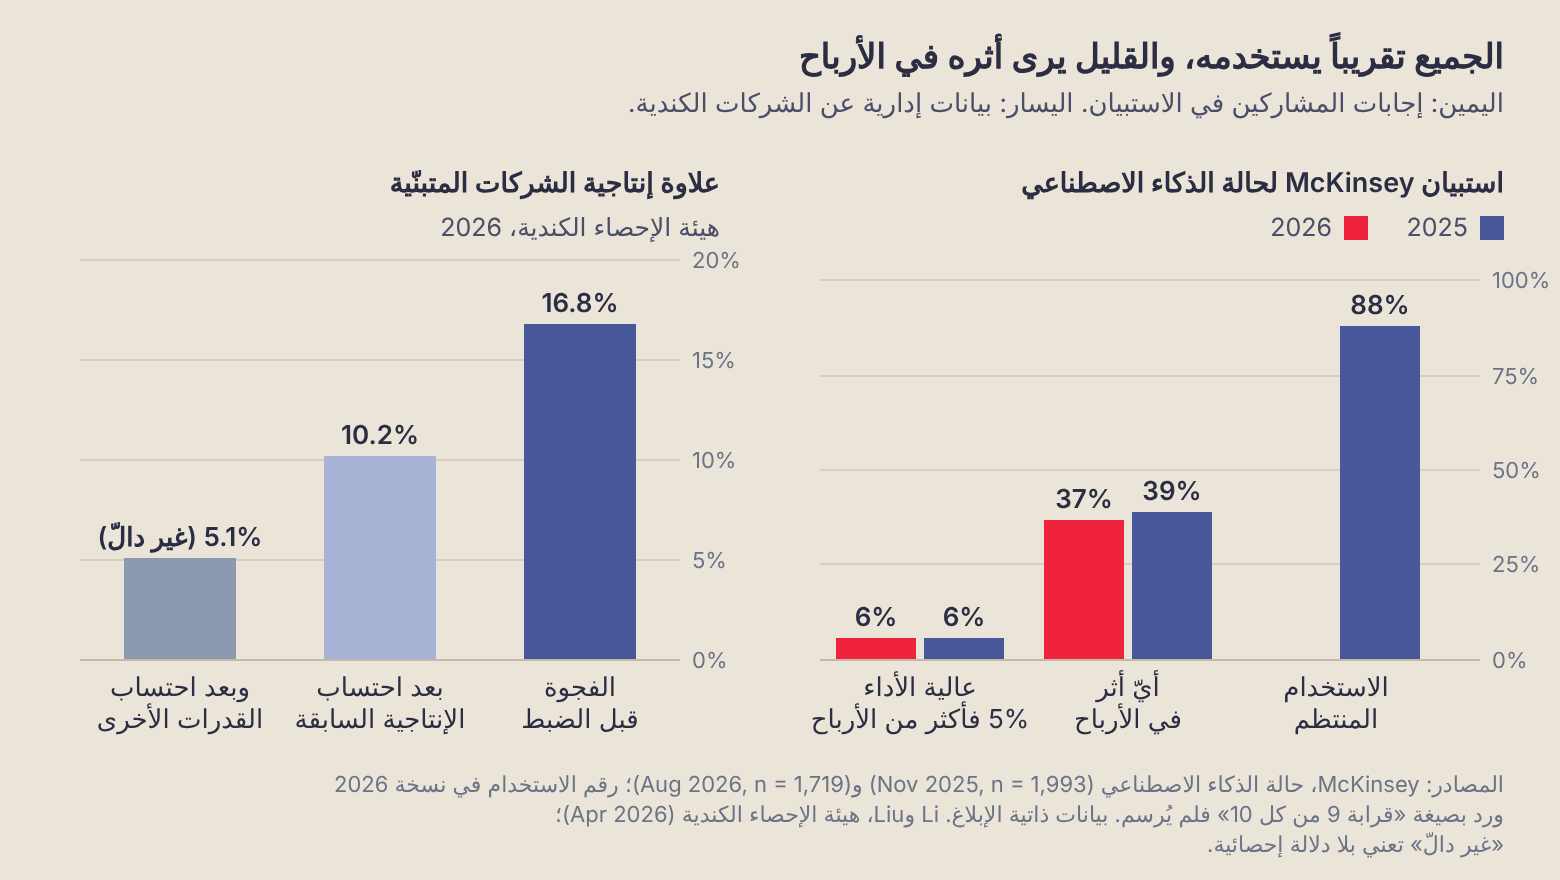
واستبيان McKinsey السنوي يشير إلى الاتجاه نفسه. ففي نسخة 2025 أفاد 88% من المشاركين باستخدام منتظم للذكاء الاصطناعي في وظيفة واحدة على الأقل، ونسب 39% إليه أيّ أثر في الأرباح قبل الفوائد والضرائب، وكان هذا الأثر لدى أغلبهم دون 5%. ووضعت نسخة 2026، الصادرة في أغسطس، هذا الرقم عند 37%، وبقيت الفئة التي تسميها McKinsey «عالية الأداء»، أي التي تنسب إلى الذكاء الاصطناعي 5% أو أكثر من أرباحها قبل الفوائد والضرائب وتفيد بقيمة كبيرة، عند نحو 6%.
وحين ربطت هيئة الإحصاء الكندية في أبريل 2026 تبنّي الذكاء الاصطناعي بالبيانات الإدارية للشركات، ظهر أن الشركات المتبنّية أعلى إنتاجية بنسبة 16.8% من غيرها. ثم تقلّصت هذه العلاوة إلى 10.2% بعد تحييد إنتاجية الشركات قبل التبنّي، وإلى 5.1% لا دلالة إحصائية لها بعد تحييد قدراتها الأخرى. فالأدلة تقول إن الشركات الأفضل هي التي تتبنّى الذكاء الاصطناعي، ولا تُظهر البيانات بعدُ أنه يجعل الشركات أفضل.
لا يثبت شيء من هذا أن الذكاء الاصطناعي لا يُجدي، والأبحاث الأدق تبيّن السبب. فحيث تُجري الشركات اختبارات منضبطة، تظهر القيمة. أجرى Fang وSarvary وزملاؤهم تجارب ميدانية عشوائية على سبعة تطبيقات للذكاء الاصطناعي لدى متجر إلكتروني كبير عابر للحدود، شملت ملايين المستخدمين، فتراوح أثرها في المبيعات بين انعدام أي أثر يمكن رصده و16.3%، ورفعت أربعة تطبيقات المبيعات دون أن تسوء معدلات الإرجاع أو تقييمات العملاء. والأدلة على موضع القيمة تخالف أيضاً منطق دراسات الجدوى المعتادة: فقد وجد Babina وFedyk وHe وHodson، في Journal of Financial Economics عام 2024، أن الاستثمار في الذكاء الاصطناعي لدى الشركات الأمريكية المدرجة بين 2010 و2018 ارتبط بنمو أسرع، جاء في الأساس من منتجات جديدة، لا بخفض التكاليف الذي تعد به معظم مقترحات الذكاء الاصطناعي. ويشير الباحثون إلى أن مكاسب الكفاءة قد تأتي لاحقاً، وبياناتهم سابقة للذكاء الاصطناعي التوليدي. وخلاصة هذه الأدلة مجتمعة أن العائد لم يظهر بعد بالوحدة التي يعتمد بها المجلس الموازنات، وأن قلّة من المجالس طلبت قياسه.
الساعات ليست ريالات
يرسم دليل الحكومة البريطانية لإدارة المنافع في المشاريع الكبرى، الصادر عن هيئة البنية التحتية والمشاريع عام 2017، خطاً فاصلاً تمحوه معظم تقارير الذكاء الاصطناعي. فالمنفعة المحرِّرة للنقد هي التي «تخفّض موازنة الجهة مباشرة»، أما المنفعة غير المحرِّرة للنقد فهي التي «تحقق كفاءة للجهة دون أن تعني بالضرورة خفضاً في موازنتها». ويشترط الدليل أن يوضع لكل منفعة خط أساس «عند إطلاق المشروع»، وأن يكون لكل منفعة مالك محدد بالاسم يُسأل عن تحقيقها.
الأيام الأربعة عشر التي صارت يوماً عندنا منفعةٌ غير محرِّرة للنقد، إلى أن يقرّر أحدٌ ما يُفعل بالأيام الثلاثة عشر الأخرى. وثمة أربع إجابات صادقة. يمكن أن تُحذف التكلفة من الموازنة، فيتحرّر النقد. ويمكن أن يخدم الفريق نفسه عملاء أكثر، فيصير الوقت إيراداً. ويمكن أن تنمو الشركة دون أن توظّف من كانت ستحتاج إليهم، وهذه تكلفة متجنَّبة. أو يقضي الفريق الوقت في عمل أجود لا يقيسه أحد، ولن يظهر في الدفاتر أبداً. وكل واحدة منها قد تكون الخيار الصحيح، لكن الأولى وحدها وفرٌ بالمعنى الذي تفهمه الموازنة، ولا تتحقق أيٌّ منها من تلقاء نفسها.
والتوقيت لا يقل أهمية عن التصنيف. فقد بيّن Brynjolfsson وRock وSyverson عام 2021 أن التقنيات العامة الأغراض تتبع منحنى يشبه حرف J: على الشركات أن تستثمر في إعادة تصميم العمليات والبيانات والمهارات قبل أن ترتفع الإنتاجية المقيسة، فتبخس الأرقامُ المبكرة المكسبَ النهائي حقه. ووجدت ورقة عمل صدرت عام 2025 لـ McElheran وYang وKroff وBrynjolfsson، استناداً إلى بيانات مكتب الإحصاء الأمريكي عن نحو 28,500 مصنع، أن تبنّي الذكاء الاصطناعي أعقبه تراجع قصير الأجل في الإنتاجية، ثم جاءت المكاسب لاحقاً وذهب أغلبها إلى الشركات الأحدث. ونحو ثلث الخسارة المبكرة جاء من مصانع تخلّت، وهي تتبنّى الذكاء الاصطناعي، عن ممارسات الإدارة المنهجية من مراجعات لمؤشرات الأداء ومتابعة للمستهدفات، وتركّزت الخسائر في المصانع الأقدم.
وتُظهر Klarna كيف يمكن أن يروي الادعاء قصة والدفاترُ قصة أخرى. ففي فبراير 2024 أعلنت الشركة أن مساعدها العامل بالذكاء الاصطناعي يؤدي عمل 700 موظف بدوام كامل، وأنه «يُقدَّر أن يحقق تحسناً في الأرباح بقيمة 40 مليون دولار» في ذلك العام، وكان ذلك توقّعاً نُشر في الشهر الأول من تشغيل المساعد. وفي مايو 2025 قال رئيسها التنفيذي لـ Bloomberg إن التكلفة «يبدو للأسف أنها كانت عاملاً طاغياً أكثر من اللازم في التقييم»، وإن الشركة ستستثمر في جودة الدعم البشري. ثم جاء عرض المستثمرين للربع الثالث من 2025، المودَع لدى هيئة الأوراق المالية والبورصات الأمريكية، ليجعل المساعد معادلاً لـ 853 موظفاً بدوام كامل، بوفورات سنوية في التكاليف قدرها 58 مليون دولار. وفي العرض نفسه ارتفع بند خدمة العملاء والعمليات إلى 50 مليون دولار للربع، من 42 مليوناً قبل عام، على أساس معدّل، فيما نمت الإيرادات بنحو 28%. انخفضت التكلفة لكل دولار من الإيراد، فالوفر حقيقي نسبةً إلى حجم الأعمال، لكنه لم يظهر بنداً يتناقص. ومجلس لا يُعرض عليه إلا العنوان لن يعرف ذلك.
ويُظهر بنك الكومنولث الأسترالي الخطر الآخر. ففي يوليو 2025 أبلغ 45 موظفاً في خدمة العملاء أن وظائفهم أُلغيت، بعد أن خفّض روبوت صوتي حجم المكالمات، بحسب Bloomberg، بنحو 2,000 مكالمة أسبوعياً. رفعت النقابة الأمر إلى هيئة العمل العادل، محتجّة بأن حجم المكالمات كان يرتفع في الواقع. وفي أغسطس تراجع البنك عن قراره، وقال إن تقييمه «لم يأخذ في الحسبان على نحو كافٍ جميع الاعتبارات ذات الصلة بالعمل»، واعتذر للموظفين. منفعةٌ لم تُختبر في ضوء الصورة كاملة قادت قراراً يمسّ القوى العاملة، وجاء التصحيح على الملأ.
تكلفة لا يراها المجلس مجتمعة
لدى مجالس الإدارة في المملكة ما تحتاج إليه من صلاحيات. فالمادة الحادية والعشرون من لائحة حوكمة الشركات الصادرة عن هيئة السوق المالية تجعل من مهام المجلس «إقرار الموازنات التقديرية بأنواعها» و«الإشراف على النفقات الرأسمالية الرئيسة للشركة». والمادة الثانية والعشرون تقتضي «اعتماد سياسة مكتوبة وتفصيلية بتحديد الصلاحيات المفوضة إلى الإدارة التنفيذية وجدول يوضح تلك الصلاحيات»، وتنص على أن «لمجلس الإدارة أن يطلب من الإدارة التنفيذية رفع تقارير دورية بشأن ممارساتها للصلاحيات المفوضة»، وعلى أن يحدد المجلس «الموضوعات التي يحتفظ المجلس بصلاحية البت فيها». وفي ما عدا ذلك تسكت اللائحة عن التقنية بوصفها شأناً من شؤون المجلس؛ والموضع الوحيد الذي تذكرها فيه هو المادة الثالثة عشرة، التي تتيح للجمعيات العامة الانعقاد والتصويت «بواسطة وسائل التقنية الحديثة». وأي واجب للمجلس تجاه الذكاء الاصطناعي إنما يُستمد من صلاحياته العامة في الموازنات والتفويض والرقابة والمخاطر.
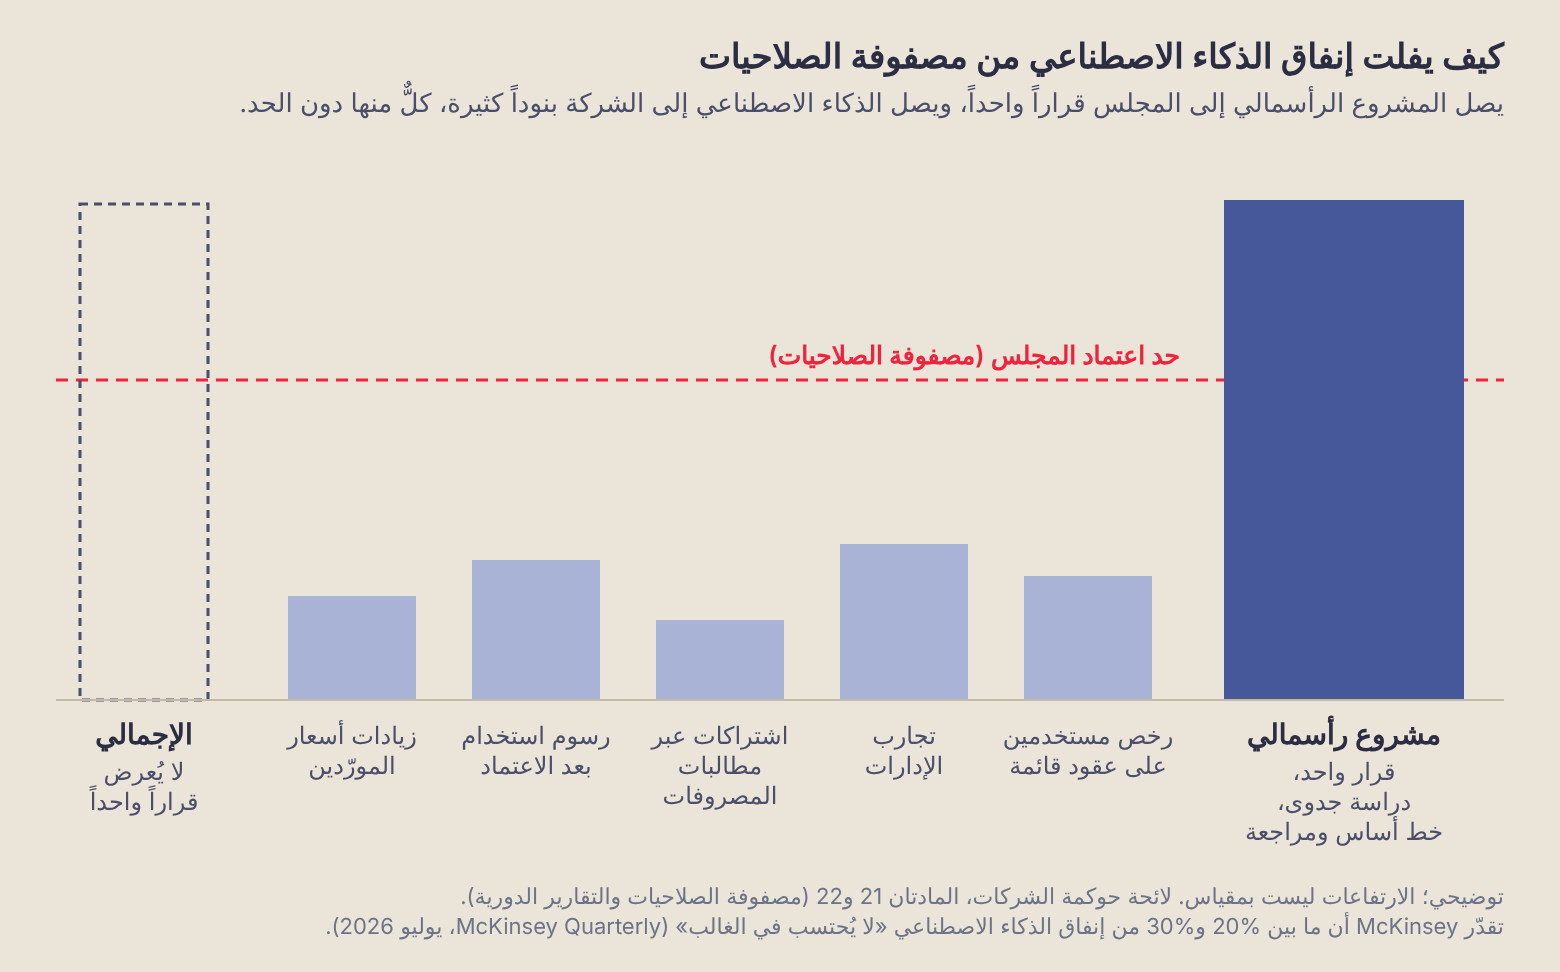
لكن هذه الصلاحيات صُمّمت لقرارات تأتي قطعة واحدة: مصنع، أو استحواذ، أو نظام مرفق بدراسة جدوى. والذكاء الاصطناعي لا يأتي هكذا. يأتي رخصَ مستخدمين إضافية على عقد برمجيات قائم، وتجربةً تُحمَّل على موازنة إدارة، واشتراكاً شهرياً على بطاقة مدير، وعلى نحو متزايد فاتورةً بحسب الاستخدام يتحدّد حجمها بمقدار استعمال الأداة بعد اعتمادها. كل بند منها يمرّ بسهولة تحت حدود التفويض، ولا أحد يجمع هذه البنود.
والبيانات عن التكلفة صريحة في ذلك، وإن كان كثير منها صادراً عن جهات لها مصلحة في النتيجة. فقد وجد استبيان لـ McKinsey شمل 75 مؤسسة، نُشر في يوليو 2026، أن 93% منها تجاوزت موازنات الذكاء الاصطناعي، ويقدّر معدّوه، استناداً إلى عملهم مع العملاء لا إلى الاستبيان، أن ما بين 20% و30% من الإنفاق على الذكاء الاصطناعي «لا يُحتسب في الغالب» لأنه موزّع على مورّدين وأدوات ونماذج تسعير مختلفة. وأفادت Zylo، التي تتابع إنفاق عملائها من الشركات على البرمجيات، في يناير 2026 بأن الإنفاق على البرمجيات المشتراة عبر مطالبات المصروفات ارتفع بنسبة 267% في عام واحد، وأن ChatGPT صار أكثر التطبيقات حضوراً في مطالبات المصروفات، وأن وحدات الأعمال تتحكم اليوم في 81% من الإنفاق على البرمجيات مقابل 15% تديرها تقنية المعلومات مباشرة. والمورّدون بدورهم يحمّلون الذكاء الاصطناعي على العقود القائمة؛ فمنذ يوليو 2026 رفعت Microsoft الأسعار المعلنة لباقاتها الرئيسية للأعمال، وعدّت مزايا الذكاء الاصطناعي من الأسباب، فارتفع سعر Microsoft 365 E3 من 36 إلى 39 دولاراً للمستخدم شهرياً، سواء استخدم أحد المزايا الجديدة أم لا.
ولمنطقة الخليج هنا خصوصية. فبرنامج عضوية مجالس الإدارة الذي أتممته يذكر أن اللجان التنفيذية شائعة في المنطقة، ومن أسباب ذلك أن حدود الصلاحيات المفوّضة أدنى، فتصعد قرارات أكثر إلى المستويات الأعلى. وفي تجربتي لا تلتقط الحدود المنخفضة إنفاق الذكاء الاصطناعي أيضاً، لأن كل بند منه أصغر حتى من الحد المنخفض. ووجد استبيان McKinsey لعام 2023 للتنفيذيين وأعضاء المجالس في الخليج، الذي أُجري مع معهد أعضاء مجلس الإدارة الخليجي وأورده ذلك البرنامج، أن نحو 40% فقط من مؤسساتهم رصدت موازنة رسمية للذكاء الاصطناعي، وعدّ 60% غياب هذه الموازنة مشكلة. وليس حال أعضاء المجالس في أماكن أخرى بأفضل؛ ففي استبيان أجرته الرابطة الوطنية لأعضاء مجالس الإدارة الأمريكية (NACD) عام 2025 على أعضاء مجالس الشركات الأمريكية المدرجة، أفاد 8.9% بأن مجالسهم اعتمدت موازنة سنوية لمشاريع الذكاء الاصطناعي، و6.2% بأنها وضعت مقاييس ترفع الإدارة تقاريرها على أساسها.
النظام الذي لم يسجّله أحد
الأداة التي بناها زميلنا هي أكثر ما يشغلني في هذه القصة. وسبب بنائها ستعرفه أغلب الشركات: التعديلات التي تُطلب عبر المسار الرسمي للأنظمة كانت تستغرق شهوراً، ومع الأداة تأتي الإجابات في أيام. وهي ما زالت أداة شخصية، بناها شخص واحد ويتولى صيانتها وحده، وتستقي بياناتها من نظام ERP. وقد فتحها صاحبها للتوّ لزملائه ليختبروا مخرجاتها، وطلبتُ مقارنة ما تفعله بما يستطيع نظام ERP نفسه أن يفعله، حتى ينتقل ما يستحق البقاء إلى النظام الخاضع للرقابة. والخطوات التالية: مالك ثانٍ، ونسخة موثّقة من منطقها، وقرار في البيانات التي يجوز أن تخرج من نظام ERP إلى نموذج خارجي.
يعرف أهل المالية هذا النمط باسم أقل بريقاً: حوسبة المستخدم النهائي، أي جداول البيانات وقواعد البيانات الصغيرة التي يبنيها الموظفون خارج إدارة تقنية المعلومات، ولها سجل مكلف. فقد وجد فريق العمل الذي شكّلته JPMorgan نفسها للتحقيق في خسائر «حوت لندن» عام 2012 أن نموذجاً جديداً للمخاطر كان يعمل على جداول بيانات «تُستكمل يدوياً، بنسخ البيانات ولصقها من جدول إلى آخر»، وأن عملية حسابية فيه قسمت على المجموع بدلاً من المتوسط، وهو ما «أدى على الأرجح إلى كتم التقلب بمقدار النصف». لم يكن الجدول سبب الخسارة، لكنه أبقى الخطر بعيداً عن أعين المسؤولين عن مراقبته.
ما يغيّره الذكاء الاصطناعي هو الحجم. كان بناء جدول البيانات يتطلب مهارة، أما التطبيق العامل فيكفي لبنائه اليوم بعد ظهر يوم واحد ووصفٌ واضح. والضوابط التي نشأت حول جداول البيانات معروفة: سجلّ بما يهمّ منها، ومالك، واختبار، وسجلّ للتغييرات. والجهات الرقابية على البنوك تشترطها أصلاً؛ فمبادئ بنك إنجلترا لإدارة مخاطر النماذج تعدّ «تطبيقات حوسبة المستخدم النهائي» من الأدوات التي تدعم القرارات، وتطلب سجلاً كاملاً. وإرشادات COSO بشأن الرقابة الداخلية على الذكاء الاصطناعي التوليدي، الصادرة في فبراير 2026، تبدأ من الموضع نفسه: سجلّ بحالات استخدام الذكاء الاصطناعي مربوط بعمليات الأعمال، مع معاملة التبنّي غير المنضبط، الذي تسميه «الذكاء الاصطناعي الخفي»، خطراً قائماً بذاته.
وجدت دراسة IBM لتكلفة اختراق البيانات لعام 2025 أن واحدة من كل خمس مؤسسات تعرّضت لاختراق تورّط فيه الذكاء الاصطناعي الخفي، وأن ارتفاع مستواه أضاف نحو 670 ألف دولار إلى متوسط تكلفة الاختراق؛ وفي نتائجها الإقليمية للعام نفسه كانت لدى 38% فقط من المؤسسات المشاركة في الشرق الأوسط سياسة رسمية لحوكمة الذكاء الاصطناعي. وتضع نسخة 2026 متوسط تكلفة الاختراق في المنطقة عند 8 ملايين دولار. والأنظمة السعودية تطال جانباً من ذلك: فنظام حماية البيانات الشخصية يحكم ما يجوز لمثل هذه الأداة أن تعالجه من بيانات، والهيئة الوطنية للأمن السيبراني طرحت لاستطلاع آراء العموم في يوليو وأغسطس 2026 مسودة إرشادات الأمن السيبراني للذكاء الاصطناعي. أما إرشادات الهيئة السعودية للبيانات والذكاء الاصطناعي، من مبادئ أخلاقيات الذكاء الاصطناعي عام 2023 إلى إطار التبنّي، فغير ملزمة وموجّهة إلى الإدارة، ويُذكر أن إطار التبنّي ينصحها برصد موازنة للذكاء الاصطناعي ومتابعته بمؤشرات أداء. ولا يقول شيء منها للمجلس كيف يرصد في حساباته ما يكلّفه الذكاء الاصطناعي وما يعود به.
لا أحد يريد إيقاف الأداة؛ فالفجوة بين الشهور والأيام أنفع ما كشفته لنا. ومثل هذه الأداة مؤشر على طلب لم يُلبَّ بقدر ما هي خطر، وسجلّ هذه الأدوات هو في الوقت نفسه قائمة بالمواضع التي تخلّفت فيها الأنظمة الرسمية. وما تحتاج إليه هو الرقابة التي يحظى بها أي أصل من أصول العمل: مالك، ومخرجات مختبَرة، ونسخة من منطقها في مكان غير حساب شخص واحد، وقرار في بياناتها. وتحتاج إلى ذلك قبل أن يعتمد عليها مزيد من الناس.
حين يصل الرقم إلى المستثمرين
عاجلاً أو آجلاً تُكتب منفعة الذكاء الاصطناعي حيث يقرؤها المستثمرون: في عرض نتائج، أو تقرير سنوي، أو مقابلة مع الرئيس التنفيذي. عندها تصبح إفصاحاً، وتسري عليها قواعد الإفصاح. حين أعددنا نشرة الإصدار، كان لكل رقم فيها مصدر وشخص يُسأل عنه. وأرقام منافع الذكاء الاصطناعي تستحق المعاملة نفسها، ولا تلقاها في الغالب.
في يناير 2025 أنهت هيئة الأوراق المالية والبورصات الأمريكية بتسوية ما وُصف على نطاق واسع بأنه أول قضية لها في «التضليل بالذكاء الاصطناعي» ضد شركة مدرجة. وخلصت إلى أن Presto Automation أبلغت المستثمرين أن منتجها الصوتي لطلبات نوافذ السيارات يُغني عن تلقّي الطلبات بشرياً، في حين أن «الغالبية العظمى من طلبات نوافذ السيارات التي قُدّمت عبر هذا الإصدار من Presto Voice احتاجت إلى تدخل بشري». وسوّت Presto القضية دون إقرار بالنتائج أو إنكار لها، ولم تدفع غرامة. وما يعني المجلس هو القاعدة التي ذُكرت إلى جانب التصريح المضلّل، القاعدة 13a-15(a) من قانون تداول الأوراق المالية، التي تشترط ضوابط وإجراءات للإفصاح.
والممارسة الأفضل أن يُنشر الرقم مع طريقة حسابه. فقد أعلنت أرامكو السعودية أن «القيمة المتحصلة من التقنية» بلغت 5.3 مليار دولار من الذكاء الاصطناعي والحلول الرقمية وغيرها في 2025، و11.3 مليار دولار تراكمياً منذ 2023. وقليلة هي الشركات المُصدِرة في المنطقة التي تضع أي رقم لقيمة برامجها التقنية، وسبق أرامكو جدير بأن يُحتذى. والمقياس من تعريف الشركة، ويشمل الحلول الرقمية إلى جانب الذكاء الاصطناعي؛ ومن شأن منهجية منشورة أوفى، مع تأكيد مستقل، أن تجعل منه معياراً يمكن لغيرها أن يعتمده.
الاعتراض المنصف
أقوى اعتراض يأتي من فريق العمل الذي أنشأته. فلا شيء مما حققناه كان سيصمد أمام دراسة جدوى. ولو مرّت أداة زميلنا عبر مسار الإنفاق الرأسمالي لرُفضت، أو تأخرت حتى تفوت اللحظة. والحوكمة الثقيلة تقتل الاستكشاف، ومن الاستكشاف يبدأ منحنى J.
والاعتراض في محله من جهة الإجراء. فمسار الإنفاق الرأسمالي أداة غير مناسبة لتجربة صغيرة، لكن هذه حجة لأداة مختلفة، لا للاستغناء عن الأدوات. والحل موازنة استكشاف يعتمدها المجلس مرة في السنة بسقف محدد، وسجلّ بما جُرّب، وقاعدة تحدّد متى تصير التجربة نظاماً: حين تبدأ في توجيه القرارات، أو تمسّ بيانات العملاء أو البيانات المالية، أو تحلّ محلّ خطوة في عملية خاضعة للرقابة، يصير لها مالك وخط أساس ومكان في السجل. ولأن أقوى الأدلة تجد قيمة الذكاء الاصطناعي في النمو والمنتجات الجديدة، فإن إطاراً رقابياً لا يعترف إلا بخفض التكاليف سيدفع الإدارة نحو أقل الاستخدامات قيمة.
وسيطرح رئيس مجلس الإدارة اعتراضاً ثانياً: المبالغ صغيرة. فإنفاق الذكاء الاصطناعي حصة صغيرة من التكلفة التشغيلية في معظم المجموعات الصناعية، ولا يقترب أي بند منه من حدود المجلس. هذا صحيح اليوم، وهو بيت القصيد. فالآليات تخفق والتكلفة ما زالت صغيرة والاعتماد يتزايد، وحين تصير المبالغ جوهرية تكون العادات قد ترسّخت. ثم إن التكلفة هي السؤال الأضيق. أما ما يفعله الذكاء الاصطناعي بمنافسينا وقنواتنا فسؤال استراتيجي، يستحق مقالاً مستقلاً.
وقد وصل المراجعون الداخليون في المنطقة إلى الرأي نفسه. ففي استبيان «المخاطر تحت المجهر» لمعهد المراجعين الداخليين، الذي شمل 179 من رؤساء المراجعة الداخلية والمديرين في الشرق الأوسط ونُشر لعام 2025، جاء الاضطراب الرقمي، بما فيه الذكاء الاصطناعي، خامساً بين المخاطر، وثانياً في أفق ثلاث سنوات. ويذكر معدّو التقرير أن «المجالس تسأل رؤساء المراجعة الداخلية هل ترى مؤسساتهم عائداً على استثماراتها الكبيرة في التقنيات الرقمية»، ومن الاعتبارات التي يعرضها على المجالس «التأكد من أن الشركة تحقق عائداً على استثماراتها في التقنيات الرقمية».
ما الذي ينبغي أن يتغير
كل تغيير مما يلي يقع ضمن صلاحيات منحتها لائحة هيئة السوق المالية للمجلس أصلاً. في التكلفة، يستخدم المجلس صلاحية طلب التقارير في المادة الثانية والعشرين، فيطلب من الإدارة بياناً سنوياً موحّداً بإنفاق الذكاء الاصطناعي عبر كل مركز تكلفة وكل عقد وكل قناة مصروفات، مع تحديد النطاق: الإنفاق الذي غرضه الرئيس الذكاء الاصطناعي، أي النماذج وأدوات الذكاء الاصطناعي وإضافاته ورسوم استخدامه، على أن تُعرض زيادات أسعار المورّدين على الباقات القائمة بنداً مستقلاً للعلم. ويقابل هذا البيان بما اعتُمد، إن اعتُمد شيء. والنسخة الأولى ستكون ناقصة، وهذا النقص في حد ذاته هو النتيجة. وحيث يمكن لالتزامات الدفع بحسب الاستخدام أن تنمو دون قرار جديد، يحدّد المجلس سقفاً تعود بعده إلى الاعتماد.
وفي المنفعة، يطبّق المجلس على الذكاء الاصطناعي الانضباط الذي يطبّقه أصلاً على المشاريع الرأسمالية. فكل مبادرة ذكاء اصطناعي كبيرة بما يكفي لتحتاج إلى اعتماد ضمن الصلاحيات المفوّضة يُوضع لها خط أساس قبل أن تبدأ، ومالك محدد بالاسم، وبيان بأيّ المنافع الأربع تعد بها. وتُراجَع مقابل خط الأساس والمؤشرات الاستباقية بعد ستة أشهر، ومقابل الدفاتر بعد اثني عشر إلى أربعة وعشرين شهراً ثم بعد ذلك أيضاً، لأن الأبحاث لا تقول كم يدوم الانخفاض. وحيث يسمح العمل، تُقارَن مجموعة لديها الأداة بأخرى لم تصلها بعد، فبهذه الطريقة وجدت تجارب التجزئة أثراً حقيقياً في المبيعات. والمادة السبعون تشترط نظام رقابة داخلية يكفل «اتباع معايير واضحة للمسؤولية في جميع المستويات التنفيذية في الشركة»، ومنفعةٌ مُدّعاة بلا مالك يصعب أن تستقيم مع ذلك.
وفي الأنظمة، ينبغي للإدارة أن تبني سجلاً بالأدوات المبنية بالذكاء الاصطناعي أو المعتمدة عليه التي توجّه القرارات، وأن تتولى ملكيته، مصنّفاً في مستويات بحسب ما تمسّه. وينبغي أن تشترط وجودَه لجنةُ المراجعة، المنوط بها بموجب المادة الثانية والخمسين «دراسة ومراجعة نظم الرقابة الداخلية والمالية وإدارة المخاطر في الشركة»، وأن تقدّم المراجعة الداخلية تأكيداً بشأنه. ويحظى المستوى الأعلى منه بمالك، واختبار للمخرجات، ونسخة موثّقة، وقرار في البيانات، ويدلّ السجل في مجمله المجلسَ على المواضع التي تبطئ فيها الأنظمة الرسمية. أما لجنة إدارة المخاطر، المكلّفة بموجب المادة الثامنة والستين بـ «تحديد مستوى مقبول للمخاطر التي قد تتعرض لها الشركة والحفاظ عليه»، فينبغي أن تقرّر في أي العمليات لا تُقبل أي أداة من خارج السجل.
وفي الإفصاح، ينبغي أن يمرّ أي رقم لقيمة الذكاء الاصطناعي يصل إلى عرض نتائج أو تقرير سنوي عبر ضوابط الإفصاح نفسها التي تمرّ بها الأرقام المالية، مع منهجية مكتوبة. ولتُدرج أكبر المنافع المُدّعاة في خطة المراجعة الداخلية كل عام.
خمسة أسئلة لاجتماع المجلس القادم
- كم أنفقنا على الذكاء الاصطناعي العام الماضي عبر كل القنوات، وكم من ذلك اعتمده أحد؟ (المجلس، بموجب المادة 22)
- من منافع الذكاء الاصطناعي التي أفادت بها الإدارة، أيّها له خط أساس ومالك ونتيجة متحقَّق منها، وأيّها ما زال مجرد روايات؟ (المجلس)
- أيّ الأدوات المبنية بالذكاء الاصطناعي توجّه اليوم القرارات في المخزون أو التسعير أو العملاء أو التقارير، ومن يختبر مخرجاتها؟ (لجنة المراجعة)
- في أي العمليات لن نسمح بأي أداة ذكاء اصطناعي من خارج السجل؟ (لجنة إدارة المخاطر)
- هل اعتمدنا موازنة للاستكشاف، وقاعدة تحدّد متى تصير التجربة نظاماً؟ (المجلس)
هذه هي الأسئلة التي أطرحها الآن على فريق العمل عندي. وفي المرة القادمة التي يقول لي فيها أحد إن مهمة صارت تستغرق يوماً بدل أربعة عشر، سأسأله: ماذا فعلنا بالأيام الثلاثة عشر الأخرى؟ فالوفر الذي لا يجده المجلس في الدفاتر رواية، والمجالس لا تُكافأ على اعتماد الروايات.
الآراء الواردة هنا تعبّر عن وجهة نظري الشخصية.
Sources
- Yotzov, I., Barrero, J. M., Bloom, N., Bunn, P., Chawla, C., Davis, S. J., et al., “Firm Data on AI,” NBER Working Paper 34836, February 2026, revised October 2026, p. 22. DOI 10.3386/w34836. https://www.nber.org/papers/w34836
- McKinsey & Company, The state of AI in 2025: Agents, innovation, and transformation, 5 November 2025 (n = 1,993); The State of AI, 25 August 2026 (n = 1,719). https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai
- Li, J. and Liu, H., “Artificial intelligence adoption and productivity in Canadian firms,” Statistics Canada, Economic and Social Reports 36-28-0001, 22 April 2026. https://www150.statcan.gc.ca/n1/pub/36-28-0001/2026004/article/00002-eng.htm
- Fang, L., Yuan, Z., Zhang, K., Donati, D. and Sarvary, M., “Generative AI and Sales Productivity: Field Experiments in Online Retail,” arXiv 2510.12049, v6, 29 June 2026 (working paper). https://arxiv.org/abs/2510.12049
- Babina, T., Fedyk, A., He, A. and Hodson, J., “Artificial intelligence, firm growth, and product innovation,” Journal of Financial Economics, 151, 2024, 103745. DOI 10.1016/j.jfineco.2023.103745.
- Infrastructure and Projects Authority (UK), Guide for Effective Benefits Management in Major Projects, October 2017, §7.28 and §7.35-7.36. https://apm.org.uk/media/5csnk4oe/guideforeffectivebenefitsmanagementinmajorprojects.pdf
- Brynjolfsson, E., Rock, D. and Syverson, C., “The Productivity J-Curve: How Intangibles Complement General Purpose Technologies,” American Economic Journal: Macroeconomics, 13(1), 2021, pp. 333-372. DOI 10.1257/mac.20180386.
- McElheran, K., Yang, M.-J., Kroff, Z. and Brynjolfsson, E., “The Rise of Industrial AI in America: Microfoundations of the Productivity J-curve(s),” working paper, 20 April 2025.
- Klarna, “Klarna AI assistant handles two-thirds of customer service chats in its first month,” press release, 27 February 2024; Q3 2025 investor presentation, SEC Form 6-K, Exhibit 99.2, November 2025. https://www.sec.gov/Archives/edgar/data/2003292/000162828025052805/exhibit992klarnapresenta.htm ; CEO remarks to Bloomberg, May 2025.
- Commonwealth Bank of Australia, statement of 21 August 2025, as reported by Bloomberg and Information Age (ACS).
- Capital Market Authority (Saudi Arabia), Corporate Governance Regulations, Resolution 8-16-2017, amended by Resolution 8-5-2023; Articles 13, 21(1)(b)-(c), 22, 52(b), 68, 70. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/CorporateGovernanceRegulations1.pdf
- Sachdeva, P., Lala, W., Javaji, A., Takkar, K. and Arora, P., “The cost of intelligence: How CIOs can manage AI demand at scale,” McKinsey Quarterly, 20 July 2026 (McKinsey Enterprise AI FinOps survey, May 2026, 75 qualified respondents).
- Zylo, 2026 SaaS Management Index, 29 January 2026. https://zylo.com/news/2026-saas-management-index
- Microsoft, Microsoft 365 blog, 4 December 2025; “2026 Microsoft 365 packaging and pricing updates,” licensing news, February 2026.
- GCC Board Directors Institute, Certificate in Board Directorship, Module 2 Participant Manual, §6.6.
- McKinsey & Company with the GCC Board Directors Institute, The state of AI in GCC countries and how to overcome adoption challenges, 30 May 2023 (n = 119), Exhibit 5; reproduced in the GCC BDI Module 3 Participant Manual, p. 45.
- National Association of Corporate Directors, 2025 Public Company Board Practices and Oversight Survey, AI oversight data, 28 July 2025 (n = 146).
- JPMorgan Chase & Co., Report of JPMorgan Chase & Co. Management Task Force Regarding 2012 CIO Losses, 16 January 2013, Appendix.
- Bank of England Prudential Regulation Authority, SS1/23 Model risk management principles for banks, May 2023, para 2.2 and Principle 1.2.
- COSO, Achieving Effective Internal Control Over Generative AI, 23 February 2026.
- IBM and Ponemon Institute, Cost of a Data Breach Report 2025, 30 July 2025, and Middle East findings 2025; Middle East findings 2026, 3 August 2026. https://mea.newsroom.ibm.com/codb-me-findings-2026
- Personal Data Protection Law, Royal Decree M/19 of 1443H, as amended; National Cybersecurity Authority, public consultation on AI Cybersecurity Guidelines, July-August 2026. https://nca.gov.sa/en/public-consultations/ai-cybersecurity-guidelines/
- Saudi Data and AI Authority, AI Ethics Principles, September 2023; AI Adoption Framework.
- US Securities and Exchange Commission, In the Matter of Presto Automation Inc., Securities Act Release 33-11352, 14 January 2025.
- Saudi Aramco, full-year 2025 results, press release, 10 March 2026.
- Institute of Internal Auditors / Internal Audit Foundation, Risk in Focus 2025 Hot Topics: Middle East (n = 179), pp. 10, 15-16.