في 16 سبتمبر نظّم معهد مديري مجالس الإدارة في دول الخليج (GCC Board Directors Institute) مناظرة على مقولة «هذا المجلس يرى أن مجلس الإدارة يحصل على الحقيقة التي يستحقها». وكان في اللجنة مديرون عاملون في شركات مدرجة، والرئيس التنفيذي لمجموعة في قطاع الرعاية الصحية، يعرضون القضية كما ينبغي أن تكون في مقابل كما هي في السعودية. وصوّتت القاعة مرتين. قبل المناظرة أيّد المقولة 93%. وبعدها أيّدها 67%، وكان عدد المترددين قد ارتفع. ولم ينشر المعهد نتائج التصويت؛ والأرقام هي التي عُرضت في القاعة، وقد رأيتها بنفسي. ولم يكن أحد قد قدّم بيّنة جديدة في الساعة الفاصلة. الذي تغيّر أن القاعة سُئلت أن تفكّر في المصفاة القائمة بين الشركة ومجلسها. وبعدها تبادلت الملاحظات مع آنيت باك كيربي (Annette Bak Kirby)، التي قادت ممارسة القيادة والثقافة في ماكنزي (McKinsey) في الشرق الأوسط، أيبركن (Aberkyn)، وتدرّب اليوم مجالس الإدارة عبر إنسياد (INSEAD) للتعليم التنفيذي. وكان تقديرها، من المجالس التي عملت معها، أن أكثر من سبعة من كل عشرة كانوا عميان عن تلك المصفاة حتى أوجعتهم. تلك المحادثة هي سبب هذه المادة، وسبب دعواها: البند الذي يمنحه المجلس أقل وقت هو الذي يقرر هل يُستخدم ما تبقّى من حوكمته.
في جلسة واحدة يتبنّى المجلس بيان حدود المخاطر وسياسة الإبلاغ عن المخالفات وسياسة المعاملات مع الأطراف ذات العلاقة. ثلاثة قرارات، وثلاث تصويتات، ولا اعتراض مسجّل. وبعد ثمانية عشر شهراً تعلم لجنة المراجعة بالمشكلة من الجهة التنظيمية أول مرة.
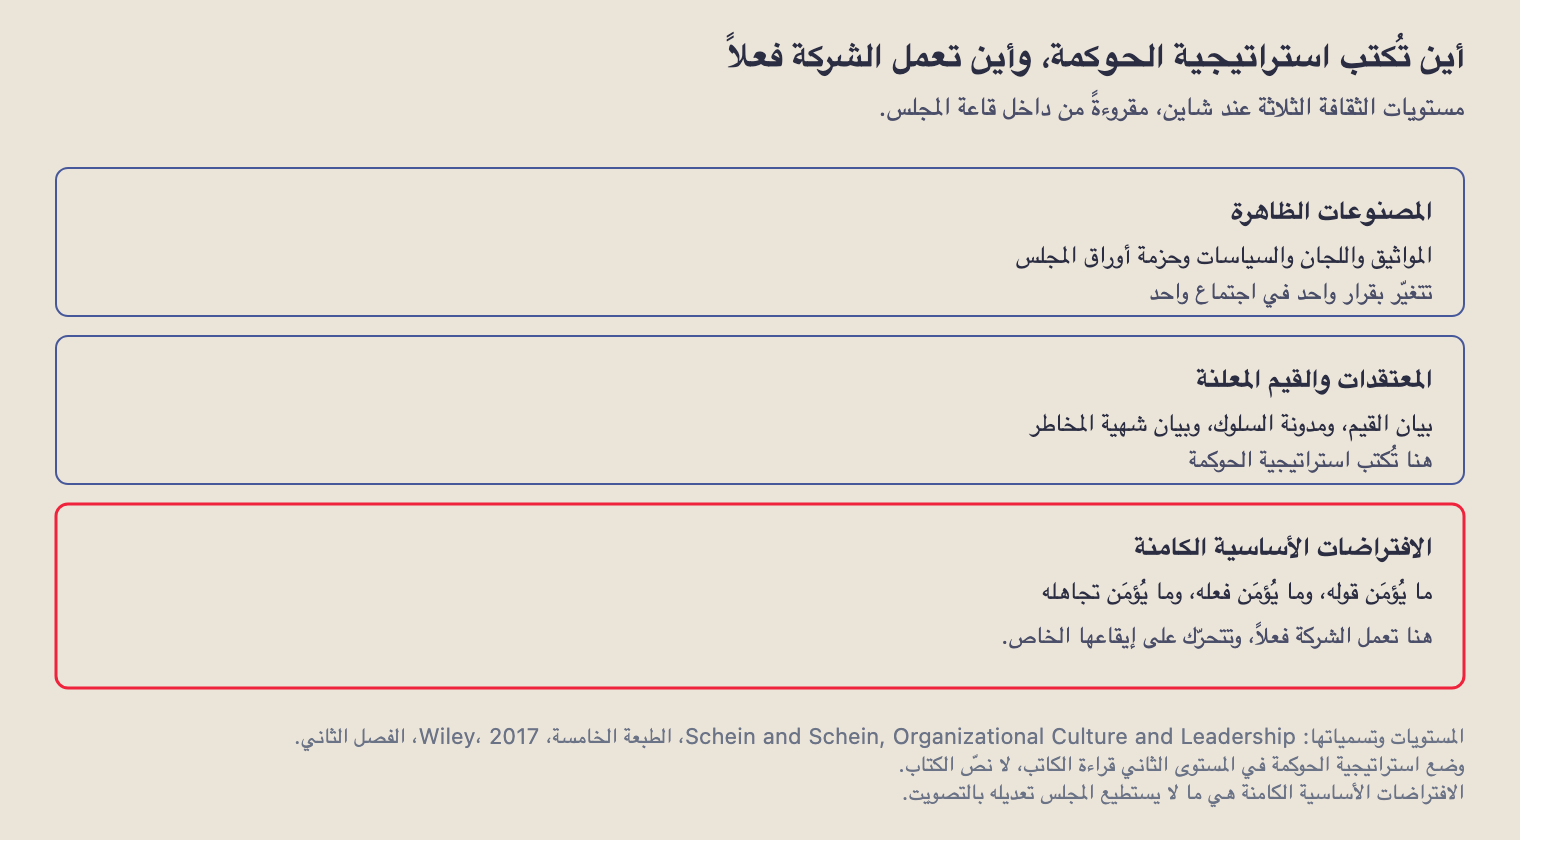
ولم يفشل شيء على الورق. فالسياسات كانت موجودة، واللجنة كانت قد اجتمعت، والنظام الأساسي قال ما يُفترض أن يقوله. الذي فشل غير مكتوب: ما يحدث في تلك الشركة لمن يحمل الخبر السيئ إلى الأعلى. ويفصل إدغار شاين (Edgar Schein) طبقة المنظمة المكتوبة، ويسميها المعتقدات والقيم المعلنة، عن الطبقة التي تحكم السلوك الفعلي، ويسميها الافتراضات الأساسية الكامنة. واستراتيجية الحوكمة تُكتب في الأولى. والشركة تعمل على الثانية. ورأت المادة الأولى في هذه السلسلة أن المالك، حيث تتركّز الملكية، هو من يختار المراقب. والنقطة المجاورة أن المراقب لا يكون مستقلاً إلا بقدر ما تسمح له الغرفة.
وضغطت السعودية تلك الفجوة في عقد واحد، إذ نقلت جيلاً من الشركات العائلية والشركات التي أسّستها عائلات إلى حوكمة الشركات المدرجة عبر السوق الرئيسية ونمو، بوتيرة أسرع مما أدارته معظم الأسواق، وتبنّى كل منها الإطار قبل أن تتاح للثقافة التي وقع فيها أن تتحرك معه. والأدلة أدناه أمريكية وبريطانية وأوروبية؛ ولا أعرف دراسة تقيس الاثنين معاً في الشركات السعودية.
ما الذي يُسمح للمجلس أن يعرفه
ومعلومة المجلس تُصفّى قبل أن تصل إليه، والمصفاة ثقافية. نشر المديرون المستقلون في ويلز فارغو (Wells Fargo) تحقيقهم في أبريل 2017، بعد 100 مقابلة وأكثر من 35 مليون مستند، وردّوا السبب الجذري إلى «تشويه ثقافة البيع ونظام إدارة الأداء في بنك المجتمع»، وإلى هيكل لامركزي «منح الإدارة العليا في بنك المجتمع استقلالاً أكثر من اللازم». وكان المجلس يتلقى ملخصات تصف المشكلة بأنها محتواة. فويلز فارغو كانت لديها السياسات. وكانت النتيجة هي الثقافة.
ويُظهر مشروع بوينغ (Boeing) 737 MAX المصفاة نفسها من الجهة الأخرى. نشرت لجنة النقل والبنية التحتية في مجلس النواب الأمريكي تقريرها النهائي في سبتمبر 2020 في خمسة محاور، أحدها «ثقافة الإخفاء»، ووجدت أن بوينغ حجبت معلومات عن إدارة الطيران الفدرالية وعن عملائها والطيارين، وأخفت وجود نظام MCAS نفسه عنهم. ولاحظ ما لا يقوله التقرير. إنه لا يقول إن أوراق الاعتماد كانت ناقصة.
وحيث قِيست الثقافة، تنبّأت. فقد وجد Guiso وSapienza وZingales، في نشرهم في Journal of Financial Economics عام 2015، أن القيم المعلنة تبدو غير ذات صلة بالأداء، في حين أن النزاهة كما يراها الموظفون ترافق أداءً أقوى. فالقيم على الموقع الإلكتروني هي استراتيجية الحوكمة. ومسح الموظفين هو الثقافة. وواحد فقط من الاثنين يتنبّأ بشيء.
الثقافة تحوّل الحوافز إلى سلوك لم يصمّمه التنظيم
الحوكمة تضع الهدف والضابط. والثقافة تقرر كيف يُبلَغ الهدف. واستراتيجية البيع المتقاطع في ويلز فارغو لم تكن مستغربة على الورق؛ فبنك يبيع منتجات أكثر لعملائه الحاليين استراتيجية يستطيع المجلس أن يوافق عليها. ويستشهد التقرير برقم أمر مكتب حماية المستهلك المالية: 1,534,280 حساب وديعة قد يكون فُتح دون إذن، فتحه موظفون يحافظون على وظائفهم. وسوّت وزارة العدل وهيئة الأوراق المالية الأمريكية مع البنك في فبراير 2020 مقابل 3 مليارات دولار عن سلوك يمتد من 2002 إلى 2016.
وفولكس فاغن (Volkswagen) تُظهر ما يحدث عندما لا يمكن الإبلاغ بأن الهدف مستحيل. في يناير 2017 وافقت الشركة على الإقرار بالذنب في ثلاث تهم جنائية وعلى دفع 2.8 مليار دولار غرامات جنائية و1.5 مليار دولار مدنية، مع توجيه الاتهام إلى ستة من التنفيذيين، وفرض مراقب امتثال مستقل لثلاث سنوات على الأقل. ولم تنشر وزارة العدل أي نتيجة عن ثقافة فولكس فاغن، ولم يُنشر تقرير جونز داي الداخلي قط. والقول إن ثقافة هندسية جعلت الهدف المستحيل غير قابل للإبلاغ هو تعليق، وأنا أسجّله كذلك.
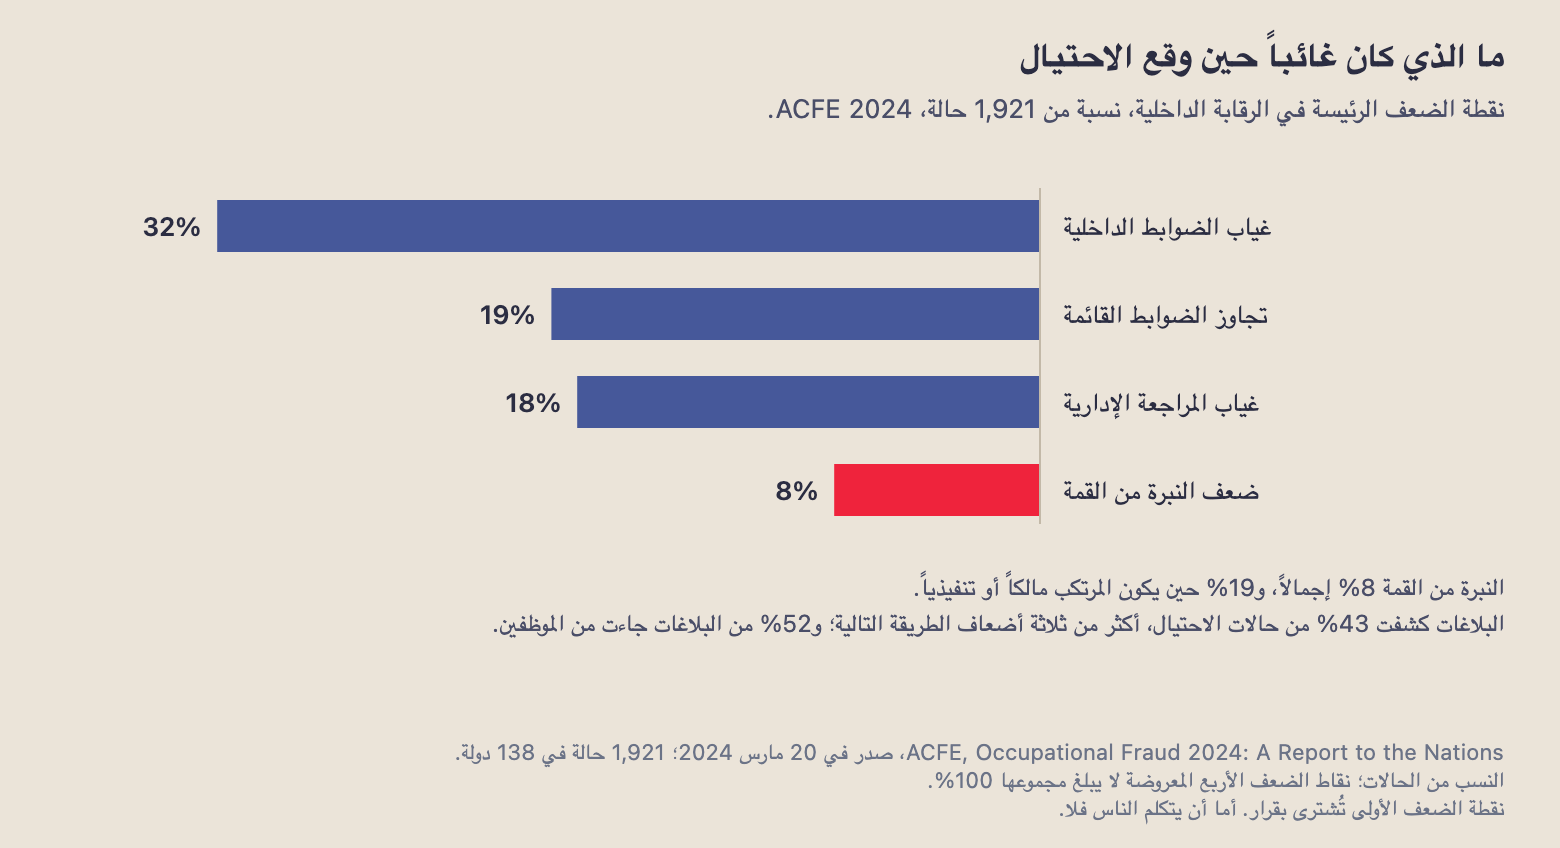
وبيانات الاحتيال تشير إلى الاتجاه نفسه إذا قُرئت بعناية. في دراسة ACFE العالمية لعام 2024، بلغ الوسيط لخسارة الاحتيال المهني 145,000 دولار، واكتُشف 43% من حالات الاحتيال عبر البلاغات، أي أكثر من ثلاثة أضعاف الطريقة التالية، و52% من تلك البلاغات جاءت من موظفين. وكان أكثر الضوابط ضعفاً غياب الضوابط الداخلية بنسبة 32%، يليه تجاوز الضوابط القائمة 19%، ثم غياب مراجعة الإدارة 18%. وقد ذُكر ضعف النبرة من القمة في 8% من الحالات وفي 19% من حالات الاحتيال التي يقف خلفها مالك أو تنفيذي. وهذه الأرقام تدين أمرين في وقت واحد: ضوابط كانت غائبة، وثقافات لم يتكلم فيها الناس. والأول وحده يُشترى بقرار.
استراتيجية الحوكمة قد تبني الثقافة التي تُفشلها
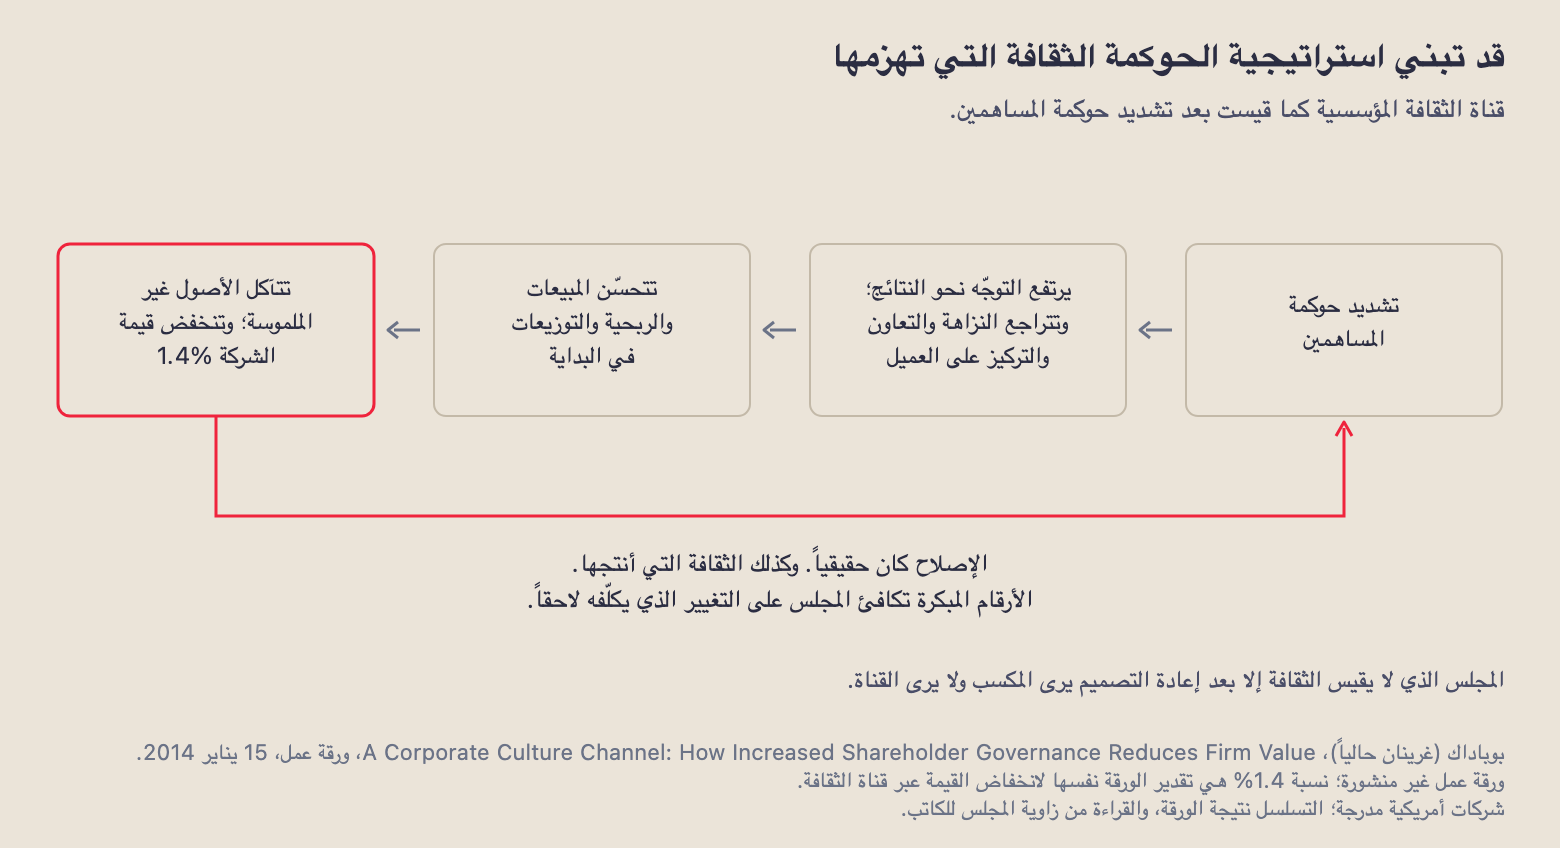
تشديد الحوكمة يغيّر الثقافة. تابعت Popadak، التي تنشر اليوم باسم Jillian Grennan، الشركات مع اشتداد حوكمة المساهمين، فوجدت أنها تحرّكت نحو التوجّه إلى النتائج وبعيداً عن التركيز على العميل والنزاهة والتعاون. وتحسّنت المبيعات والربحية والتوزيعات أولاً. ثم تدهورت الأصول غير الملموسة، وانخفضت قيمة الشركة 1.4% عبر ما تسميه قناة ثقافة الشركة. وكان إصلاح الحوكمة حقيقياً، وكذلك الثقافة التي أنتجها.
والبحث نفسه يُسعّر الثقافة في الاتجاه الآخر. وجد Edmans، في Journal of Financial Economics عام 2011، أن محفظة من «أفضل 100 شركة للعمل فيها» حققت ألفا سنوياً بأربعة عوامل قدره 3.5% من 1984 إلى 2009، و2.1% فوق معايير القطاع. ووجد Sørensen، في Administrative Science Quarterly عام 2002، أن الثقافات القوية تقدّم أداءً موثوقاً في البيئات المستقرة وتفقد تلك الميزة حين تتحول البيئة إلى تقلّب. والثقافة التي أثرى بها المؤسس شركته هي الثقافة التي تقاوم المجلس حين يتحرك السوق.
ووجد Fahlenbrach وPrilmeier وStulz، في Journal of Finance عام 2012، أن أداء سهم البنك في 1998 تنبّأ بأدائه في 2007-08 وباحتمال فشله، وأن العلاقة صمدت أمام تغيّر الرئيس التنفيذي. ويفسّرها الباحثون بأنموذج عمل مستمر، يعمل عبر التمويل قصير الأجل والرفع المالي والنمو. وتسميتها ثقافة مخاطر هو تفسيري أنا، وأشير إليه كذلك.
وما لا تستطيع الأدبيات فعله هو حسم السببية. فمعظمها ارتباطي: ومقاييس الثقافة المبنية على المسوح تتشارك المنهج مع الأداء الذي تُختبر في مقابله، ودراسات الحالة مختارة على الفشل، فلا تقول شيئاً عن المعدل الأساسي. وأقوى التصاميم، وهي استمرارية Fahlenbrach على مدى عقد، والمقياس النصي الذي بناه Li وMai وShen وYan من 209,480 نصاً لمكالمات الأرباح، تضيّق الفجوة دون أن تسدّها. فاقرأ الحجة كدليل قوي على الآلية وضعيف على الحجم.
والتنفيذيون أنفسهم ليسوا العائق. فقد استطلع Graham وGrennan وHarvey وRajgopal، في Journal of Financial Economics عام 2022، آراء 1,348 تنفيذياً في أمريكا الشمالية: وافق 92% على أن تحسين الثقافة يرفع قيمة الشركة، وقال 84% إن شركتهم تحتاج إلى تحسين ثقافتها. فالجميع تقريباً يرى أن الثقافة تستحق المال، والجميع تقريباً يرى أن ثقافته تحتاج إلى عمل، ولا تكاد حزمة أي مجلس تحمل مقياساً.
لغرفة المجلس ثقافة أيضاً
الغرفة في القمة جماعة، والجماعات تحمل ثقافات. ووصف Forbes وMilliken، في Academy of Management Review عام 1999، المجالس بأنها جماعات اتخاذ قرار استراتيجي يتوقف ناتجها على ثلاث عمليات: معايير الجهد، والتعارض المعرفي، واستخدام معرفة الأعضاء ومهاراتهم. والثلاث ثقافية. ومجلس لا يختبر رقم التنفيذي، أو يتلقى الحزمة متأخرة عن أن تُقرأ، لديه معيار جهد منخفض مهما قال نظامه الأساسي.
ووجدت مراجعة فعالية المجالس لعام 2025، التي أعدّها معهد مديري مجالس الإدارة في دول الخليج مع هيدريك آند ستراغلز من 193 مستجيباً و14 مقابلة في المنطقة، أن 67% من المديرين قالوا إن كل الأعضاء يشاركون بفعالية، وأن 63% قالوا إن الأعضاء مستعدون جيداً. وقد قيّدت المقابلات ذلك: دور الرئيس، أو أصوات قليلة مؤثرة، قد يصوغ النتائج بشكل غير متناسب، ومسؤولية تمكين كل الأعضاء تقع على الرئيس. ووجدت المراجعة نفسها أن 32% فقط من المجالس لديها مسار رسمي لدورة حياة العضو. والمجلس الذي يُستقطب عبر العلاقات يحمل ثقافة تلك العلاقات.
وكتبت لي آنيت باك كيربي المفارقة في صباح اليوم التالي: لن يطلب المجلس تطويراً في مجال لم يرَ بعد أنه يستحق انتباهه الكامل، ولذلك يبقى العمل على تحسين الطريقة التي يتحاور بها المجلس مع نفسه، بتعبيرها، في الزاوية العمياء من قاعة المجلس. فالمجالس التي تقرّ بأنها لا تستثمر طاقتها الجماعية كاملةً ما زالت تبحث عن العلاج في الحوكمة والسياسات، بينما النقلة الأكبر هي التحوّل الإنساني داخل الغرفة. ويضع مؤشر قيمة المجالس (Board Value Index) الذي نشرته Board Intelligence في يونيو 2026، من أكثر من 400 عضو مجلس ورئيس تنفيذي ورئيس مالي في المملكة المتحدة والولايات المتحدة ودول الشمال والشرق الأوسط، الكلفة بالأرقام: قال 86% إن إجراءات المجلس أسهمت في قرار متأخر أو متعجّل أو رديء خلال الأشهر الستة السابقة، ولم يرَ سوى 37% أن مجلسهم أساسي في خلق القيمة. ولا يتعلق أيٌّ من الرقمين بسياسة غائبة.
وإرشادات ثقافة المخاطر الصادرة عن معهد إدارة المخاطر (Institute of Risk Management)، التي يضعها برنامج مديري المجالس الذي جاءت منه هذه السلسلة أمام المديرين، تُختم بعشرة أسئلة على المجلس أن يسألها نفسه. واثنان منها يحملان هذه المادة. كيف تتعامل المنظمة مع الخبر السيئ؟ وكيف تكافئ تحمّل المخاطر المناسب؟ اسأل الاثنين في غرفة مجلس وراقب ما يحدث قبل أن يجيب أحد، فالصمت هو الدليل.
الموقع السعودي
التنظيم السعودي ليس هو القيد. فلوائح حوكمة الشركات الصادرة عن هيئة السوق المالية، بعد إعادة ترقيمها بتعديل يناير 2023، تضع سياسة السلوك المهني في المادة 83 وتُلزم المجلس بوضع سياسة للسلوك المهني والقيم الأخلاقية. والثقافة تسري في النص نفسه: على المجلس أن يدرك ثقافة إدارة المخاطر، وعلى الإدارة التنفيذية أن تبني ثقافة القيم الأخلاقية، وعلى الرئيس أن يشجّع النقد البنّاء (المواد 21 و25 و26 و68). ونظام الشركات لعام 2022 يوفّر الآلة تحتها. ولا تستطيع أي مادة أن تشترط أن يُصدَّق بالسياسة.
واعتراض الولاء يأتي أولاً في الشركة العائلية: أن الثقافة تعني الولاء، وأن الحديث عن الثقافة طريقة لتخفيفه. والولاء وصدق الكلام إلى الأعلى ليسا متنافسين. والنسخة من الولاء التي تعدّ الخبر السيئ خيانة هي التي تكلّف المجلس معلوماته، والمؤسس هو من يضع ثمن أول خبر سيئ يُحمل إليه.
وفي شركة يقودها مؤسس، المؤسس هو الثقافة. وشركة تدرّبت عقداً على الالتفاف حول مجلس لم يكن لديها ستلتف حول المجلس الذي لديها الآن. والقياس على السعودية منخفض الثقة، أقولها مرة واحدة. والآلية تُسافر حتى حيث لا تُسافر القياسات.
التتابع، لا الشعارات
قِس الثقافة قبل إعادة تصميم الحوكمة، لا بعدها. والأدوات غير لامعة. مقياس النزاهة كما يراها الموظفون، على تصميم Guiso وزملائه. وتقرير مجلس الإبلاغ المالي عام 2016، الذي يقول إن الثقافة الصحية تحمي القيمة وتنتجها، وإن على المجالس أن تشرف على الاستراتيجية والثقافة معاً، فتضع وتراقب وتكون مستعدة للتحرك. وأسئلة معهد إدارة المخاطر العشرة. وقراءة مقابلات الخروج. وأرخص تشخيص في القائمة: اعرف ما جرى لآخر ثلاثة حملوا خبراً سيئاً إلى الأعلى، وهل رُقّوا أم تُجوهلوا أم أُخرجوا. ثم غيّر الحوكمة.
أنا أعمل داخل إطار شركة مدرجة وأدفع الضريبة كاملة عن طيب خاطر. وما تعلمته هو أي جزء منه يعمل. إنه الجزء الذي كانت الثقافة قد وافقت عليه سلفاً. وما تبقّى وثيقة حتى تقرر الغرفة غير ذلك.
Sources
- Schein, E. and Schein, P., Organizational Culture and Leadership, 5th ed., Wiley (Jossey-Bass), 2017, ch. 2; the labels “espoused beliefs and values” and “basic underlying assumptions”. ISBN 978-1-119-21204-1.
- Capital Market Authority (Saudi Arabia), Corporate Governance Regulations, issued by Resolution 8-16-2017 (13 February 2017), amended by Resolution 8-5-2023 (18 January 2023); Article 83 (professional conduct policy; Article 85 in the 2017 numbering), Articles 21, 25(13), 26 and 68(11). https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/CorporateGovernanceRegulations1.pdf
- Companies Law, Royal Decree M/132, 2022, and its Implementing Regulations.
- Independent Directors of the Board of Wells Fargo & Company, Sales Practices Investigation Report, 10 April 2017; counsel Shearman & Sterling; 100 interviews and more than 35 million documents; CFPB order figure of 1,534,280 possibly unauthorised deposit accounts (fn 7). https://lowellmilkeninstitute.law.ucla.edu/wp-content/uploads/2018/01/WF-Board-Report.pdf
- US House Committee on Transportation and Infrastructure (Majority Staff), Final Committee Report: The Design, Development & Certification of the Boeing 737 MAX, September 2020, 238 pp.; Theme 3, “Culture of Concealment”. https://democrats-transportation.house.gov/imo/media/doc/2020.09.15%20FINAL%20737%20MAX%20Report%20for%20Public%20Release.pdf
- Guiso, L., Sapienza, P. and Zingales, L., “The value of corporate culture,” Journal of Financial Economics, 117(1), 2015, pp. 60-76. DOI 10.1016/j.jfineco.2014.05.010.
- US Department of Justice, “Volkswagen AG Agrees to Plead Guilty and Pay $4.3 Billion in Criminal and Civil Penalties; Six Volkswagen Executives and Employees are Indicted,” 11 January 2017; plea accepted 21 April 2017 (E.D. Mich. 16-CR-20394). USD 2.8bn criminal and USD 1.5bn civil; three felony counts; independent compliance monitor. https://www.justice.gov/archives/opa/pr/volkswagen-ag-agrees-plead-guilty-and-pay-43-billion-criminal-and-civil-penalties-six
- ACFE, Occupational Fraud 2024: A Report to the Nations, released 20 March 2024; 1,921 cases, 138 countries. Median loss USD 145,000; 43% detected by tips; 52% of tips from employees; control weaknesses: lack of internal controls 32%, override of existing controls 19%, lack of management review 18%; poor tone at the top 8% overall and 19% for owner or executive fraud. https://www.acfe.com/-/media/files/acfe/pdfs/rttn/2024/2024-report-to-the-nations.pdf
- Popadak, J. (now publishing as Jillian Grennan), “A Corporate Culture Channel: How Increased Shareholder Governance Reduces Firm Value,” working paper, Wharton; SSRN 2345384 (DOI 10.2139/ssrn.2345384); open PDF dated 15 January 2014. Unpublished. https://www.anderson.ucla.edu/documents/areas/fac/finance/Popadak_A%20Corporate%20Culture%20Channel_1.15.14.pdf
- Edmans, A., “Does the stock market fully value intangibles? Employee satisfaction and equity prices,” Journal of Financial Economics, 101(3), 2011, pp. 621-640. DOI 10.1016/j.jfineco.2011.03.021.
- Sørensen, J., “The Strength of Corporate Culture and the Reliability of Firm Performance,” Administrative Science Quarterly, 47(1), 2002, pp. 70-91. DOI 10.2307/3094891.
- Fahlenbrach, R., Prilmeier, R. and Stulz, R., “This Time Is the Same: Using Bank Performance in 1998 to Explain Bank Performance during the Recent Financial Crisis,” Journal of Finance, 67(6), December 2012, pp. 2139-2185. DOI 10.1111/j.1540-6261.2012.01783.x.
- Li, K., Mai, F., Shen, R. and Yan, X., “Measuring Corporate Culture Using Machine Learning,” Review of Financial Studies, 34(7), 2021, pp. 3265-3315. DOI 10.1093/rfs/hhaa079.
- Graham, J., Grennan, J., Harvey, C. and Rajgopal, S., “Corporate culture: Evidence from the field,” Journal of Financial Economics, 146(2), November 2022, pp. 552-593. DOI 10.1016/j.jfineco.2022.07.008.
- Forbes, D. and Milliken, F., “Cognition and Corporate Governance: Understanding Boards of Directors as Strategic Decision-Making Groups,” Academy of Management Review, 24(3), 1999, pp. 489-505. DOI 10.5465/amr.1999.2202133.
- GCC Board Directors Institute with Heidrick & Struggles, Board Effectiveness Review 2025 (9th ed.), November 2025, 49 pp.; 193 respondents and 14 interviews. https://gccbdi.org/sites/default/files/2025-11/GCC%20BDI%20Board%20Effectiveness%20Report%202025%20-%20ENG_LRes.pdf
- Board Intelligence, The Board Value Index, Summer 2026 Global Edition, published 11 June 2026; more than 400 non-executive directors, CEOs and CFOs at companies over £50 million turnover in the UK, US, Nordics and Middle East. 86% report a delayed, rushed or poor decision in the past six months attributed to board processes; 37% see the board as essential to value creation. https://www.boardintelligence.com/board-value-index-report-global-summer-2026
- Institute of Risk Management, Risk Culture: Under the Microscope, October 2012; the A-B-C model, the sociability and solidarity model, the eight aspects, and the ten questions a board should ask itself. https://www.theirm.org/media/4703/risk_culture_a5_web15_oct_2012.pdf
- Financial Reporting Council, Corporate Culture and the Role of Boards: Report of Observations, July 2016, 66 pp. https://media.frc.org.uk/documents/Corporate_Culture_and_the_Role_of_Boards_Report_of_Observations_interactive_PDF.pdf